

広告の費用対効果がわからないときに、ROASだけでなく粗利・営業利益・資金繰りまで確認する方法を解説します。月次P/Lへの反映手順、計算例、許容CPAと損益分岐ROASの考え方も紹介します。
広告の管理画面でROAS(広告費に対する売上の割合)が高くても、「会社に利益がいくら残ったのか」が見えないことがあります。広告費のほかに、原価、送料、決済手数料、返品、運用費などがかかるためです。
広告の成果は、管理画面の指標を日々の改善に使い、月次P/L(損益計算書)では実売上、変動費、広告費、固定費までつなげて確認します。この記事では、数字のそろえ方、計算例、予算判断の基準を説明します。
広告の費用対効果がわからないときは、まず「月にいくら利益が残ったか」を見ます
ROASが高くても、広告費を払った後に利益が残るとは限りません
ROASは「広告経由の売上÷広告費×100」で計算します。広告費20万円で広告経由売上が100万円なら、ROASは500%です。広告による売上規模や配信効率を把握するには便利ですが、原価や送料、返品などは含まれません。
たとえば売上100万円に対し、商品原価45万円、送料12万円、決済手数料5万円、返品・値引き3万円がかかると、広告費を引く前に残る金額は35万円です。ここから広告費20万円を引けば15万円になります。運用費や家賃、人件費まで含めれば、最終的な利益はさらに小さくなることがあります。
ROASは広告配信の効率、利益は事業としての採算を見る指標です。同じ数字として扱わず、役割を分けて確認します。
広告の画面は日々の改善用、月次P/Lは経営判断用と分けると整理しやすくなります
広告管理画面では、CPA(1件の成果を得るための広告費)、CVR(訪問者のうち成果に至った割合)、クリック数、ROASなどを確認します。配信先、入札、広告文、バナー、ランディングページを改善するための数字です。
月次P/Lでは、広告経由の実売上、変動費、広告費、固定費を確認し、営業利益への影響を見ます。同じ月の数字でつなぐことで、「ROASは良いが利益が薄い」「CPAは高めでも粗利が残る」といった判断がしやすくなります。
月次P/Lに広告の成果を載せる全体像|先に「数字の地図」を作ります
基本形は「広告経由の実売上-変動費-広告費」です
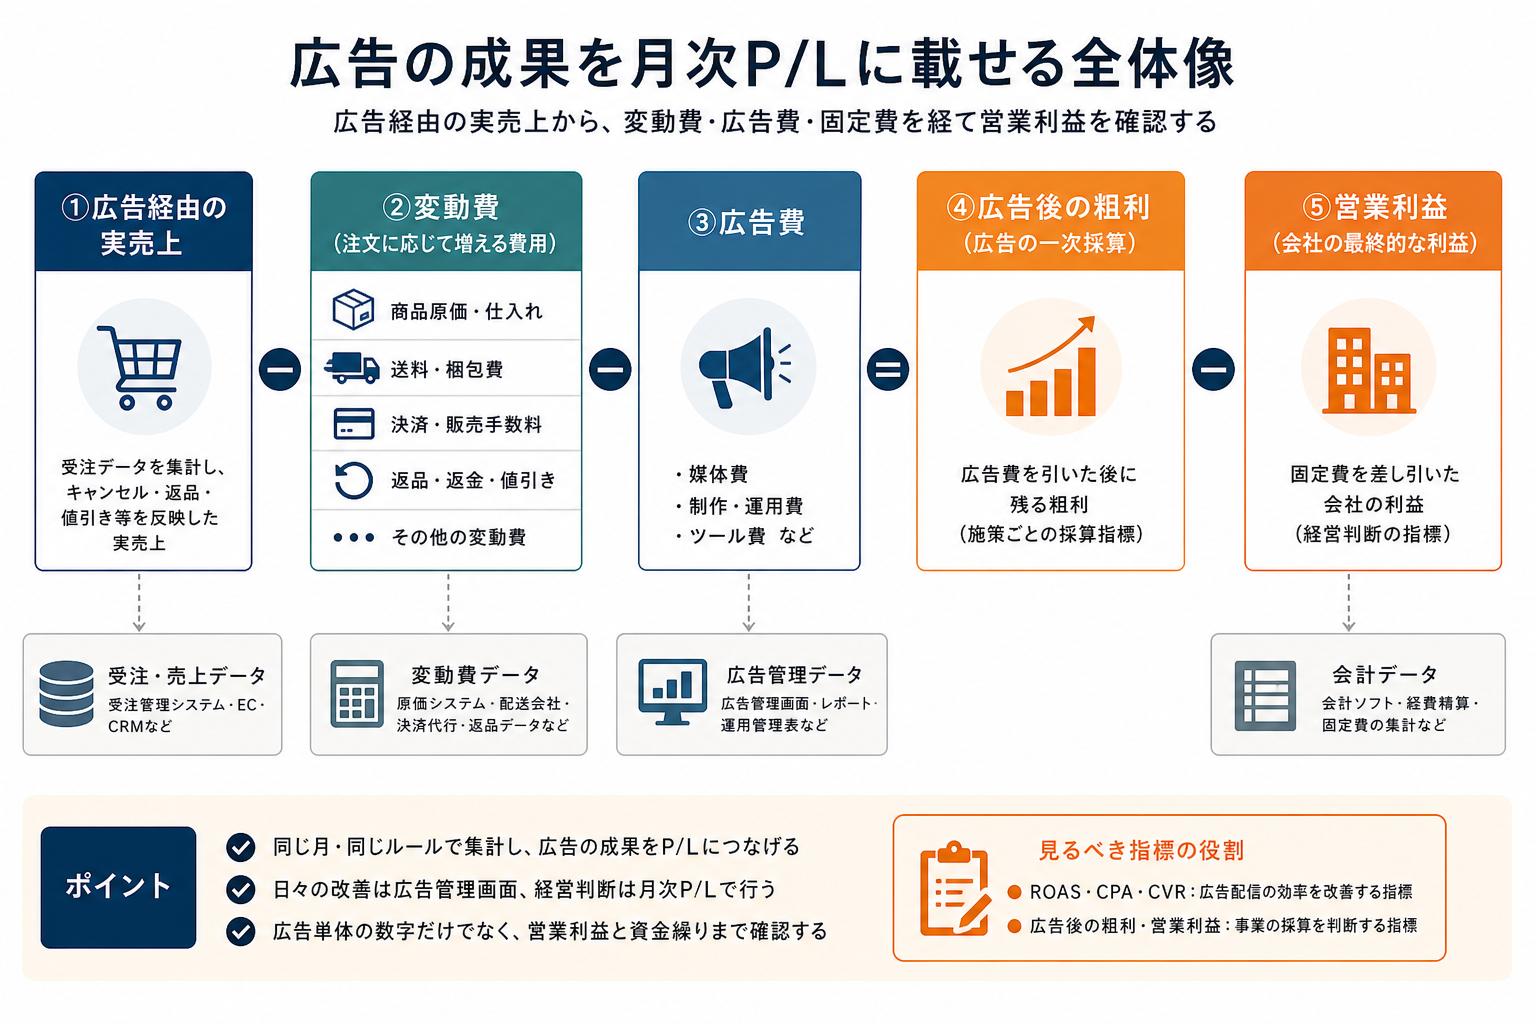
広告の採算を確認する基本形は、次のとおりです。
広告経由の実売上-商品・注文に応じて増える費用-広告費=広告後の粗利
実売上は、広告管理画面の計測売上をそのまま使わず、受注データからキャンセル、返品、返金、値引きなどを反映して集計します。変動費には、商品原価、仕入れ、配送費、梱包費、決済手数料、販売手数料など、注文量に応じて発生する費用を含めます。
サービス業では、提供に直接必要な外注費や担当者工数を含める場合もあります。どこまでを変動費とするかは、毎月同じルールで集計することが重要です。
月次P/Lでは、広告費を自社の会計方針に沿った科目へ計上し、営業利益への影響を確認します
広告後の粗利は、広告施策ごとの一次採算を見る数字です。ただし、会社として広告予算を増やせるかを判断するには、家賃、人件費、システム費などの固定費も含めた営業利益を確認する必要があります。
月次P/Lでは、広告費を自社の会計方針に基づく販管費などの科目へ計上し、営業利益への影響を確認します。会計上の科目や計上時期は会社の方針によって異なるため、経理担当者や税理士と集計ルールをそろえておくと安心です。
計算例:ROAS500%でも赤字になる月次P/Lの見方
売上100万円・広告費20万円でも、変動費が大きいと赤字になります
架空の例で考えます。広告経由の実売上が100万円、広告費が20万円なら、ROASは500%です。ここに次の費用がかかるとします。
- 商品原価:50万円
- 送料・梱包費:14万円
- 決済・販売手数料:6万円
- 返品・返金:4万円
- 広告運用に直接かかる費用:8万円
売上100万円から原価、送料、手数料、返品を引くと、広告費を引く前の粗利は26万円です。広告費20万円を引くと広告後の粗利は6万円、運用に直接かかる費用まで引くと2万円の赤字になります。ROASが高く見えても、利益が残るとは限りません。
広告を続ける一次判断は「広告費を引いた後の粗利」、増額判断は「月次営業利益」で行います
広告後の粗利が継続的にマイナスなら、広告費だけでなく、商品構成、価格、送料、クリエイティブ、ランディングページの見直しが必要です。新規顧客の獲得では、初回の赤字を一定期間で回収する設計もあります。その場合も、許容する赤字額と回収期限を先に決めます。
広告費を増やすときは、施策単位の広告後粗利に加え、全社の月次営業利益と資金繰りを確認します。広告単体の数字だけで増額可否を判断しないことが大切です。
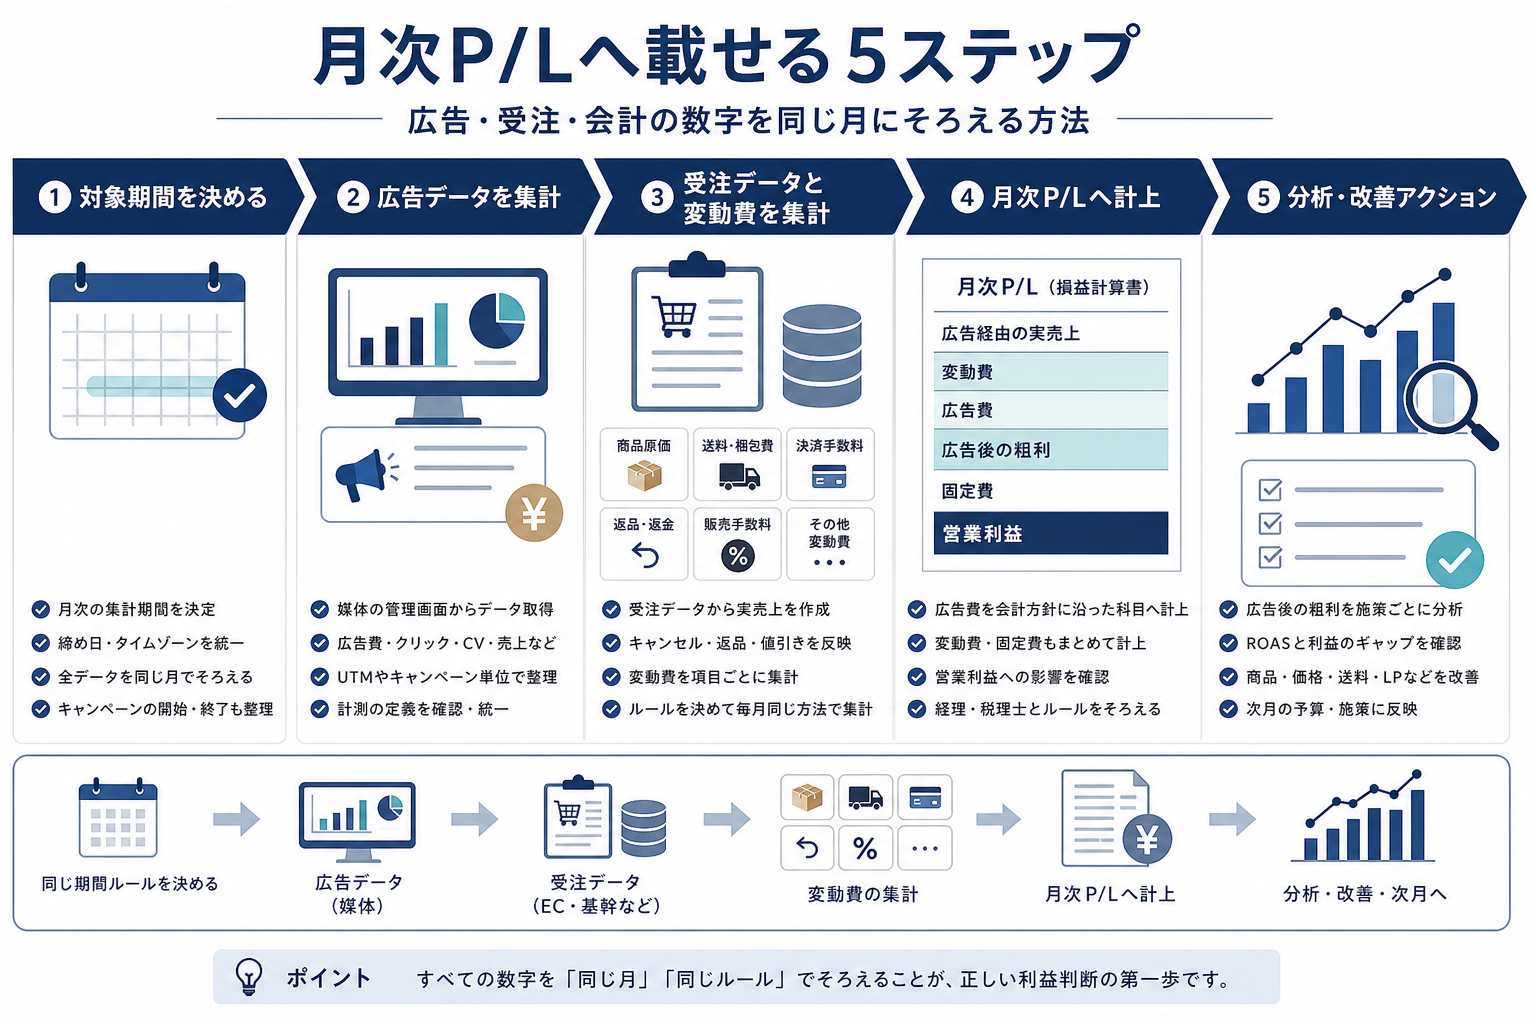
月次P/Lへ載せる5ステップ|広告・受注・会計の数字を同じ月にそろえる方法
手順1:対象期間、締め日、税の扱いを先に決めます
まず、月初から月末までなのか、独自の締め日なのかを決めます。広告費は利用日、売上は受注日や出荷日、会計は売上計上日で管理されることがあり、基準が混在すると比較できません。税抜・税込のどちらで集計するか、返品をどの月に反映するかも統一します。
手順2:広告費と広告経由の実売上を確定します
広告費は媒体別、キャンペーン別に集計します。広告経由売上は、受注システムやCRMなどの実績を基準にし、キャンセル・返品・返金を控除した実売上を確認します。広告管理画面の売上は改善の参考値として残し、P/L用の実売上とは別欄で管理すると差異を追いやすくなります。
手順3:商品・注文にひも付く費用を引き、広告後の粗利を出します
商品別または注文別に、原価、送料、決済手数料、販売手数料、包装費、直接外注費などを集計します。商品ごとに粗利率が異なる場合は、売上全体に平均原価率をかけるより、商品別に算出するほうが実態に近づきます。そのうえで変動費と広告費を引き、広告後の粗利を出します。
手順4:広告費を月次P/Lの販管費へ反映します
広告費は、自社の会計方針に沿った販管費などの科目へ反映します。媒体別、目的別、新規・既存顧客別の補助明細を用意しておくと、P/Lの合計額を見た後に原因を掘り下げやすくなります。会計処理の詳細は、自社の会計ルールに沿って確認してください。
手順5:差異の理由と次月の打ち手を1枚にまとめます
最後に、広告画面、受注データ、会計データの差額と理由を記録します。あわせて、予算との差、広告後の粗利、改善対象、翌月の予算案を1枚にまとめます。数字を集めるだけで終わらせず、「どの広告を維持するか」「何を改善するか」「どこまで増額するか」を決める資料にします。
広告画面・受注データ・会計データが合わないときの照合チェックリスト
最初に確認するのは、利用日・受注日・売上計上日・入金日の違いです
数字が合わないときは、誤りを疑う前に「どの日付で集計しているか」を確認します。広告費は広告が配信された利用日、受注は注文日、会計売上は出荷日や役務提供日、入金は支払日になることがあります。同じ1か月の数字でも、基準日が違えば金額がずれるのは自然です。
広告費、受注、売上計上、入金について、対象期間と締め日を表にして並べます。差額の原因を確認する際の土台になります。
次に、重複計測、計測漏れ、キャンセル・返品を確認します
次に確認したいのは、広告計測の重複や漏れです。同じ注文が複数回成果として記録されていないか、電話・フォーム・決済完了などの計測条件が重なっていないかを見ます。反対に、計測タグの不備、同意設定、別端末での購入などにより、広告管理画面に反映されない受注もあり得ます。
受注側では、未入金、キャンセル、返品、返金、定期購入の解約、値引きの扱いを確認します。広告経由の判定ルールも、担当者間で共通化しておきましょう。
完全一致よりも「差額を説明できる状態」を毎月作ります
広告の計測は、広告に接触してから購入に至るまでのルールに基づくため、会計データと完全に一致しないことがあります。目標は完全一致そのものではなく、差額の内訳を説明できる状態です。
- 期間差:翌月計上や締め日の違い
- 計測差:重複、漏れ、計測ルールの違い
- 取消差:キャンセル、返品、返金、値引き
この3区分で毎月記録すれば、差異の拡大や計測不具合にも気づきやすくなります。
自社のP/Lから決める広告の上限|許容CPAと損益分岐ROASの簡単な出し方
許容CPAは「1件の注文で残る粗利」から決めます
許容CPAは、1件の成果に対して使える広告費の上限です。初回購入だけで採算を合わせる場合は、次の考え方で求められます。
許容CPA=平均注文単価-商品原価-送料-決済手数料-注文ごとのその他費用-確保したい利益
たとえば平均注文単価が1万円、広告費以外の変動費が6,500円で、1件あたり1,000円の利益を確保したい場合、許容CPAは2,500円です。広告運用費を別途かけるなら、その分も上限から差し引きます。
損益分岐ROASは、粗利率だけでなく注文ごとの費用も入れて計算します
損益分岐ROASは、広告費を回収するために必要な最低限のROASです。広告費以外の変動費を売上に対する比率で整理できる場合は、広告に使える比率を算出し、その逆数から考えます。
たとえば、広告費以外の変動費が売上の70%で、広告後に残したい利益が10%なら、広告に使えるのは売上の20%です。この場合、損益分岐に近いROASの目安は500%です。送料のように注文ごとに発生する費用が大きい場合は、注文単位の許容CPAでも確認するほうが安全です。
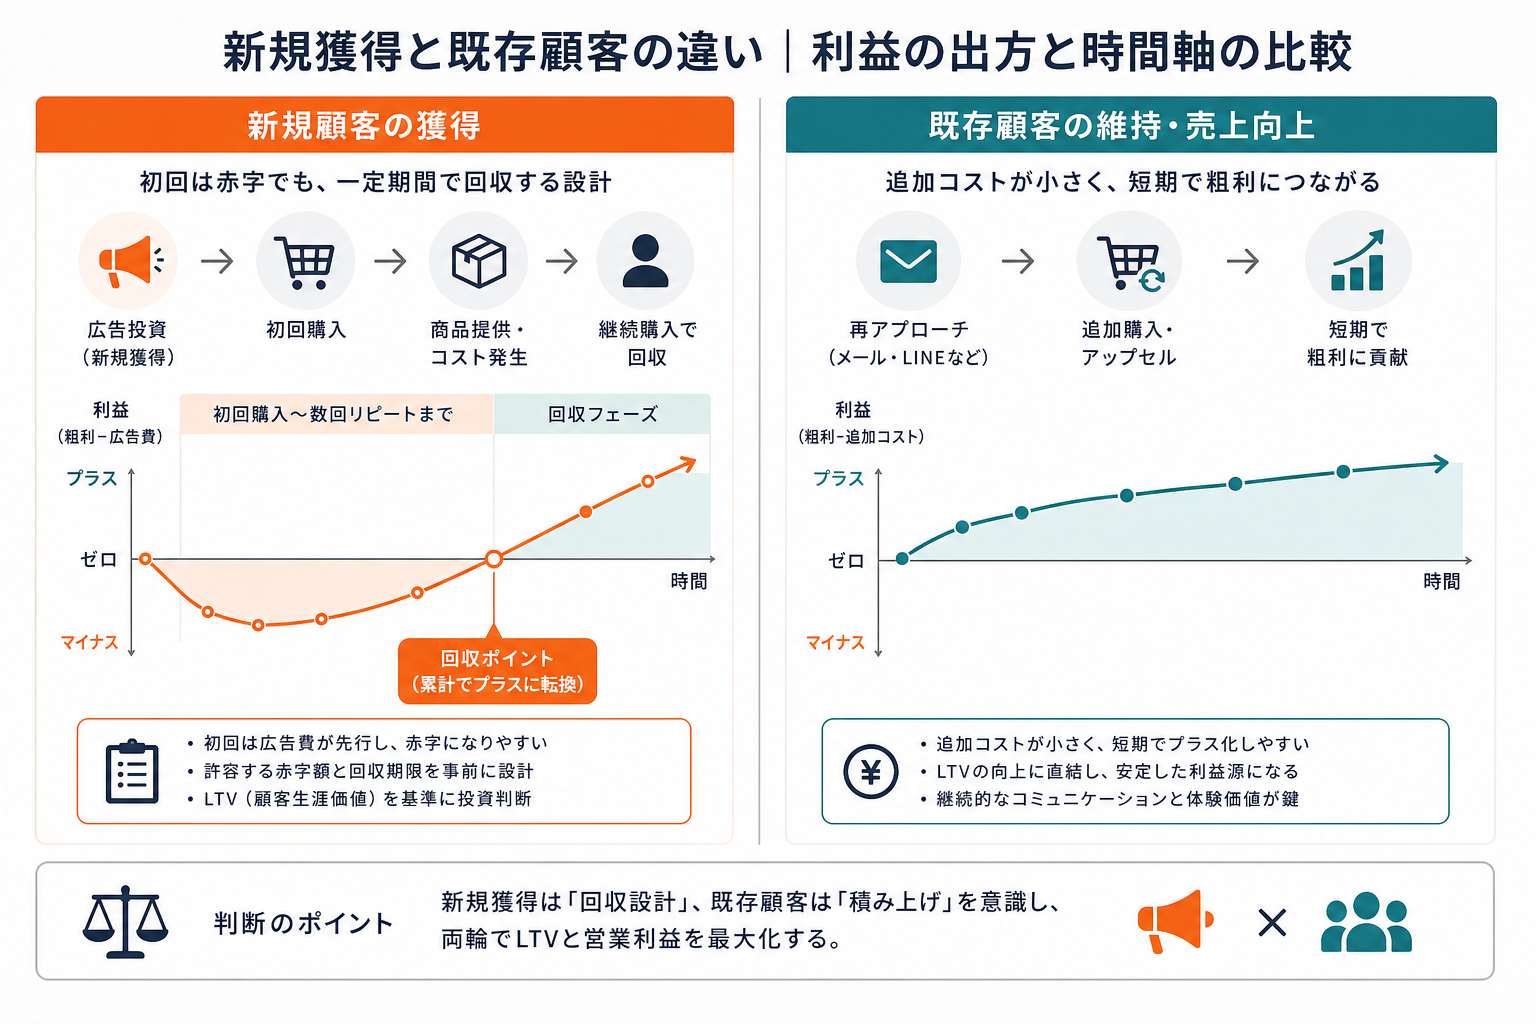
新規顧客の広告は、初回の赤字と回収期間を分けて管理します
初回で赤字を許容するなら、回収期限と上限額を先に決めます
新規顧客の獲得では、初回注文の広告後粗利が赤字でも、2回目以降の購入で回収する考え方があります。ただし、「将来買ってくれるはず」と期待するだけでは、広告費が膨らみやすくなります。
初回赤字を許容する場合は、顧客属性ごとに、許容する赤字額、何か月で回収するか、継続購入の実績を確認する時期を決めます。LTVは、顧客が継続して利用することで見込まれる売上や粗利の考え方です。予測値として扱い、実績と定期的に比べる必要があります。
既存顧客向け広告は、新規獲得と混ぜずに見ます
既存顧客への再購入促進と新規獲得を同じCPAやROASで評価すると、採算の違いが見えにくくなります。既存顧客向け広告は、対象者数、再購入売上、割引費用、広告費を分けて集計します。
新規は初回採算と回収期間、既存は短期の追加粗利というように評価軸を分けると、予算配分を考えやすくなります。
広告予算を増やす前に確認したい、P/Lと資金繰りの違い
利益が出ていても、広告費の支払いと売上入金のずれで現金は減ることがあります
P/Lは、一定期間にどれだけ利益が出たかを見る表です。資金繰りは、いつ現金が入って、いつ出ていくかを見るものです。P/L上で利益が出ていても、広告費を先に支払い、売上の入金が翌月以降になる場合、手元の現金は一時的に減ります。
在庫を先に仕入れる事業では、広告増額による受注増加が仕入れ支出の増加にもつながります。売上だけでなく、広告費の請求日・支払日、仕入れの支払日、売掛金の入金日を確認することが重要です。
増額前は「利益の見込み」と「払える時期」の両方を確認します
広告費を増額する前には、増額分の広告後粗利がプラスになる見込みがあるかを確認します。そのうえで、支払予定を含む数か月分の資金繰り表を見て、広告費、仕入れ、人件費などを予定どおり支払えるかを確認します。
利益の見込みがあっても、資金に余裕がなければ段階的な増額が現実的です。週次で配信状況を確認し、月次P/Lで採算を確認する運用にすると、予算超過にも対応しやすくなります。
そのまま使える月次P/L連携シートの項目と、月末30分の確認手順
P/L連携シートは「実売上・変動費・広告費・広告後の粗利」を月別に並べます
月次P/L連携シートは、複雑にしすぎないことが続けるポイントです。行には媒体別・キャンペーン別・新規/既存別を置き、列には次の項目を並べます。
- 対象月、媒体、キャンペーン、顧客区分
- 広告管理画面の広告費・売上・CPA・ROAS
- 受注データ上の実売上、キャンセル・返品・返金
- 原価、送料、決済手数料、その他の変動費
- 広告費、広告運用に直接かかる費用、広告後の粗利
- P/L計上額、予算、差額、差異理由、翌月の対応
商品数が多い場合は、商品別の原価表を別シートにし、集計シートへ連携させると確認しやすくなります。
月末確認は「確定・差異・採算・次月予算」の4項目で進めます
月末は、まず広告費と実売上を確定します。次に、広告画面と受注・会計の差額を期間差、計測差、取消差に分けます。その後、広告後の粗利と月次営業利益への影響を確認します。最後に、媒体・キャンペーンごとに、増額、維持、改善、停止のいずれにするかを決め、次月予算へ反映します。
担当者だけで完結させず、経営、経理、広告運用の担当者で同じシートを見ると、数字の定義や判断のずれを減らせます。
広告の数字と事業の利益をつなげて見直したい方へ
広告運用、クリエイティブ、ランディングページの改善は、事業の粗利構造や目標利益を踏まえて優先順位を決めることが重要です。社内での集計・改善体制づくりに課題がある場合は、外部の支援を活用する選択肢もあります。
まとめ:広告の費用対効果は、ROASではなく月次P/Lで最終確認します
広告の費用対効果を判断するときは、ROASだけで結論を出さず、広告経由の実売上から変動費と広告費を引いた「広告後の粗利」を確認します。さらに月次P/Lで固定費や営業利益まで見れば、広告を続けるか、改善するか、増額するかを判断しやすくなります。
広告画面、受注データ、会計データを無理に完全一致させる必要はありません。対象期間、計測ルール、キャンセル・返品の扱いをそろえ、差額の理由を毎月説明できる状態をつくることが重要です。まずは一つの媒体、一か月分から、実売上・変動費・広告費を並べて確認してみてください。

